
Contratar un seguro de auto no termina cuando recibes tu póliza.
Hay un detalle que muchas personas pasan por alto: los datos que declaraste al contratar deben corresponder con la realidad.
- ¿La edad del conductor habitual es correcta?
- ¿El código postal registrado corresponde al domicilio declarado?
Puede parecer información administrativa, pero al momento de un siniestro estos datos serán verificados por la aseguradora.
Y si existe una diferencia que no se logra comprobar, podría aplicarse un extra deducible.
¿Qué sucede cuando los datos no coinciden?
Durante la atención de un accidente, pérdida total o robo, el ajustador puede verificar que la información de la póliza corresponda con la situación real.
Por ejemplo:
En la póliza se declaró una determinada edad para el conductor habitual, pero durante la atención del siniestro la información no coincide.
Esto no significa automáticamente que el seguro deje de responder.
La política contempla un procedimiento de corroboración, mediante el cual el asegurado puede demostrar que los datos declarados eran correctos.
Pero si la discrepancia no se acredita, puede aplicarse un extra deducible.
¿Cuánto puede aumentar el deducible?
De acuerdo con el procedimiento de cada aseguradora, cuando corresponde aplicar la penalización, los porcentajes establecidos pueden ser:
| Cobertura | Extra deducible |
|---|---|
| 🚗 Daños Materiales – Pérdida Parcial | 10% adicional |
| 🚙 Daños Materiales – Pérdida Total | 10% adicional |
| 🔐 Robo Total | 20% adicional |
Un ejemplo sencillo
Imagina que tu póliza establece un deducible de 5% o 10% del valor de tu auto…
y te aplican un 10% de extra deducible, pues si te vas a ver afecado por no saber este problema.
👉 El monto real dependerá del deducible contratado y de las condiciones aplicables a tu póliza.
¿Puedes evitar el extra deducible?
Sí, cuando la discrepancia puede aclararse y se acredita documentalmente la información declarada.
Durante la documentación del siniestro pueden solicitarse documentos oficiales para corroborar los datos.
Los principales son:
🪪 INE
🏠 Comprobante de domicilio, como:
- CFE
- Agua
- Predial
El comprobante debe tener una antigüedad no mayor a 3 meses.
Si la documentación acredita correctamente la información declarada, puede exentarse la aplicación del extra deducible correspondiente.
¿Qué ocurre durante el ajuste?
El proceso puede desarrollarse de la siguiente manera: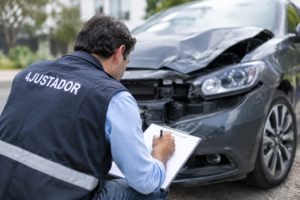
1. Se detecta una diferencia
El ajustador identifica que los datos de la póliza no coinciden con la información observada.
⬇️
2. Se condiciona la orden de admisión
Puede condicionarse la entrega de la orden al taller o centro de servicio.
⬇️
3. Se presenta documentación
El asegurado tiene oportunidad de acreditar la información durante la documentación de la reclamación.
⬇️
4. Se analiza la información
⬇️
5. Se determina si procede el extra deducible
Por eso es tan importante no esperar hasta el día del accidente para descubrir que existe una inconsistencia en la póliza.
¿Y qué pasa con una falsa declaración?
Aquí hay una diferencia importante.
Las condiciones generales pueden contemplar la falsa declaración como una situación que puede tener consecuencias sobre el contrato.
Sin embargo, el procedimiento señalado contempla un mecanismo específico de regularización mediante extra deducible para determinados casos de discrepancia, particularmente relacionados con la edad del conductor habitual y el código postal del contratante.
Por eso, ante cualquier cambio en tus datos, lo más recomendable es informarlo y revisar tu póliza antes de necesitarla.
¿A quién aplica este procedimiento?
 La política señalada aplica a pólizas nuevas y renovadas emitidas a partir del 1 de febrero de 2022, a nivel nacional, para vehículos de uso particular, incluyendo:
- 🚗 Autos
- 🛻 Pick Ups
- 🏍️ Motocicletas
Y contempla vehículos de diferentes características, incluyendo residentes, blindados, fronterizos o legalizados, conforme al alcance indicado en la política.
Importante: la información proporcionada se refiere específicamente al procedimiento de corroboración relacionado con la edad del conductor habitual. No establece en este documento reglas específicas para conductores ocasionales u otros supuestos diferentes.
TIP DEL EXPERTO
No esperes a tener un accidente para revisar tu póliza.
Una vez al año —y especialmente cuando cambies de domicilio, vehículo o circunstancias de uso— revisa con tu agente:
✅ Edad del conductor habitual
✅ Código postal
✅ Datos del contratante
✅ Datos del vehículo
✅ Uso declarado del automóvil
✅ Deducible contratado
✅ Coberturas que tienesTu póliza debe reflejar la realidad.
🚘 ¿Tienes dudas sobre los datos de tu póliza?
En Sentirse Seguros podemos ayudarte a revisar la información de tu seguro y explicarte qué significa cada dato y cómo puede relacionarse con tu cobertura.
Porque el seguro está diseñado para ayudarte cuando más lo necesitas, y la mejor forma de evitar sorpresas durante un siniestro es mantener tus datos actualizados desde antes.
Antes de un siniestro es el mejor momento para revisar tu seguro.
 Escríbenos y descubre cómo protegerte no solo del robo total, sino también de autopartes como llantas y rines.
¿Quieres saber más? Contáctanos y juntos cuidemos tu salud y tu patrimonio.
¿Listo para conocer tu plan?
 Agenda tu asesoría personalizada hoy mismo:
 whatsApp
www.sentirseseguros.com.mx
Powered By InteliTeknia

NB